ตรวจนับครุภัณฑ์ประจำปี ทำยังไงให้ถูกระเบียบ
ทุกปีก่อนสิ้นเดือนกันยายน หน่วยงานต้องทำ ตรวจนับครุภัณฑ์ประจำปี — แต่หลายคนยังสับสนว่าใครเป็นคนตรวจ ตรวจช่วงไหน ต้องนับอะไรบ้าง และถ้านับแล้วไม่ตรงกับทะเบียนต้องทำยังไง บทความนี้สรุปขั้นตอนตามระเบียบพัสดุ พ.ศ. 2560 แบบทำตามได้จริง พร้อม checklist และจุดที่เจ้าหน้าที่พลาดบ่อยที่สุด
สารบัญ
- การตรวจนับครุภัณฑ์ประจำปีคืออะไร ทำไมต้องทำ
- ใครเป็นคนตรวจ และตรวจช่วงไหน
- ขั้นตอนการตรวจนับ ทีละขั้น
- ตรวจนับครุภัณฑ์ประจำปีด้วย Passadu: ไม่ต้องกาเอกสาร พร้อมออกรายงานได้ในระบบ
- Checklist เตรียมตัวก่อนตรวจนับ
- ตรวจนับไม่ตรงทะเบียน ต้องทำยังไง
- ข้อผิดพลาดที่เจอบ่อย
- คำถามที่พบบ่อย
การตรวจนับครุภัณฑ์ประจำปีคืออะไร ทำไมต้องทำ
การตรวจนับครุภัณฑ์ประจำปี (หรือชื่อเต็มตามระเบียบคือ “การตรวจสอบพัสดุประจำปี”) คือการนับพัสดุและครุภัณฑ์ที่หน่วยงานมีอยู่จริง ณ วันสิ้นปีงบประมาณ แล้วนำมาเทียบกับทะเบียนคุมครุภัณฑ์ เพื่อยืนยันว่า “ของในบัญชี” กับ “ของจริง” ตรงกัน
เป็นข้อกำหนดตาม ระเบียบกระทรวงการคลังว่าด้วยการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ. 2560 ข้อ 213 ที่หน่วยงานของรัฐทุกแห่งต้องทำทุกปี ไม่ใช่ทางเลือก
ทำไมต้องทำ:
- ป้องกันทรัพย์สินสูญหาย — รู้ทันทีว่าครุภัณฑ์ชิ้นไหนหายไป หรืออยู่ผิดที่
- ทะเบียนตรงกับความจริง — มูลค่าสินทรัพย์ในงบการเงินถึงจะถูกต้อง
- รองรับการตรวจสอบ — สตง. และผู้ตรวจสอบภายในขอดูรายงานผลการตรวจสอบพัสดุประจำปีเป็นประจำ
- เป็นจุดตั้งต้นของการจำหน่าย — ครุภัณฑ์ที่ชำรุด/เสื่อมสภาพที่พบตอนตรวจนับ จะเข้าสู่กระบวนการจำหน่ายต่อไป
ใครเป็นคนตรวจ และตรวจช่วงไหน
ระเบียบ 2560 กำหนดกรอบเวลาและผู้รับผิดชอบไว้ชัดเจน — จุดนี้คนพลาดบ่อยเพราะเข้าใจผิดว่าเจ้าหน้าที่พัสดุเป็นคนตรวจเอง
| ประเด็น | ข้อกำหนดตามระเบียบ |
|---|---|
| ใครแต่งตั้ง | หัวหน้าหน่วยงานของรัฐ |
| แต่งตั้งเมื่อไหร่ | ก่อนสิ้นเดือนกันยายนของทุกปี |
| ใครเป็นผู้ตรวจ | เจ้าหน้าที่ที่หัวหน้าหน่วยงานแต่งตั้ง ซึ่ง ต้องไม่ใช่เจ้าหน้าที่พัสดุ (เพื่อความเป็นกลาง) |
| ช่วงที่ตรวจสอบ | การรับ-จ่ายพัสดุ ตั้งแต่ 1 ต.ค. ปีก่อน ถึง 30 ก.ย. ปีปัจจุบัน |
| เริ่มตรวจเมื่อไหร่ | วันเปิดทำการวันแรกของเดือนตุลาคม |
| ต้องเสร็จเมื่อไหร่ | ภายใน 30 วันทำการ นับจากวันเริ่มตรวจ |
| รายงานให้ใคร | รายงานผลต่อผู้แต่งตั้ง และส่งสำเนาให้ สตง. |
หัวใจคือ ผู้ตรวจต้องไม่ใช่คนเดียวกับผู้เก็บรักษาพัสดุ — เพื่อให้การตรวจสอบเป็นอิสระและเชื่อถือได้ เจ้าหน้าที่พัสดุมีหน้าที่เตรียมข้อมูล/ทะเบียน ให้ผู้ตรวจมาตรวจนับ
ขั้นตอนการตรวจนับ ทีละขั้น
- หัวหน้าหน่วยงานแต่งตั้งผู้ตรวจสอบ — ทำก่อนสิ้นเดือน ก.ย. ระบุชื่อผู้รับผิดชอบที่ไม่ใช่เจ้าหน้าที่พัสดุ
- เจ้าหน้าที่พัสดุเตรียมทะเบียนให้พร้อม — ปิดยอดรับ-จ่ายพัสดุถึง 30 ก.ย. และพิมพ์ทะเบียนคุมครุภัณฑ์ล่าสุดออกมา
- เริ่มตรวจนับวันเปิดทำการแรกของเดือน ต.ค. — ผู้ตรวจลงพื้นที่นับของจริงทุกชิ้น
- เทียบของจริงกับทะเบียน — เช็กทีละรายการว่ามีครบ เลขครุภัณฑ์ตรง สถานที่ตรงกับที่บันทึก
- บันทึกสภาพครุภัณฑ์ — ใช้งานได้ปกติ / ชำรุด / เสื่อมสภาพ / ไม่จำเป็นต้องใช้ / สูญหาย
- สรุปรายการที่ไม่ตรง — ของขาด ของเกิน ของชำรุด แยกออกมาเป็นรายการ
- จัดทำรายงานผลการตรวจสอบ — เสร็จภายใน 30 วันทำการ เสนอผู้แต่งตั้ง + ส่งสำเนา สตง.
- ดำเนินการต่อกับของที่มีปัญหา — ถ้าพบชำรุด/เสื่อม/สูญ/หมดความจำเป็น แต่งตั้งคณะกรรมการสอบหาข้อเท็จจริง แล้วเข้าสู่ขั้นตอนจำหน่ายพัสดุ
ตรวจนับครุภัณฑ์ประจำปีด้วย Passadu: ไม่ต้องกาเอกสาร พร้อมออกรายงานได้ในระบบ
ปัญหาหนึ่งที่เจ้าหน้าที่พัสดุมักเจอตอนตรวจนับประจำปี คือต้องถือแฟ้มกระดาษทะเบียนคุมเดินไล่เช็กทีละห้อง กากบาททีละรายการ เมื่อนับเสร็จก็ต้องมานั่งสรุปยอดลง Excel ใหม่ ซึ่งใช้เวลานานและเสี่ยงต่อการคีย์ยอดไม่ตรง
ในระบบ Passadu มีขั้นตอนรองรับการตรวจนับพัสดุประจำปีตาม ระเบียบกระทรวงการคลังฯ พ.ศ. 2560 ข้อ 213 เจ้าหน้าที่เปิดรอบตรวจนับ บันทึกผลผ่านเบราว์เซอร์ และพิมพ์รายงานผลได้ในที่เดียว
1. เปิดรอบตรวจนับประจำปี — ระบบดึงรายการจากทะเบียนให้
เมื่อถึงช่วงสิ้นปีงบประมาณ เจ้าหน้าที่เข้าไปที่เมนู งานตรวจสอบพัสดุประจำปี > เพิ่มรอบตรวจนับ (หรือกดปุ่ม เปิดการตรวจนับใหม่ ในหน้ารายการรอบตรวจนับ) เลือกประเภทการตรวจนับเป็น ประจำปี ตรวจสอบปีงบประมาณ พ.ศ. แล้วกด เริ่มต้น
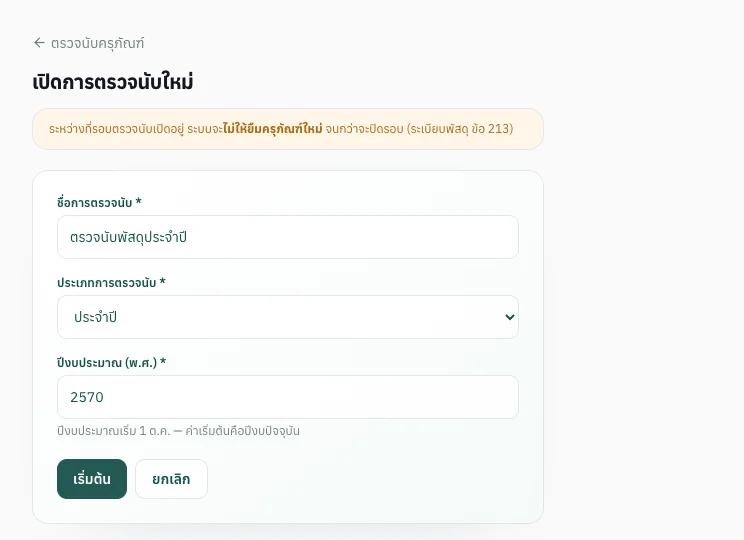
- สร้างรายการตรวจนับ: เมื่อเปิดรอบตรวจนับจากหน้ารายการรอบตรวจนับครั้งแรก ระบบจะสร้างรายการให้จากครุภัณฑ์ทุกชิ้นที่ยังไม่จำหน่าย ณ ตอนนั้น ครุภัณฑ์ที่ลงทะเบียนหลังจากนี้จะไม่เข้ารอบ จึงควรลงทะเบียนครุภัณฑ์ของปีงบประมาณให้ครบก่อนเปิดรอบตรวจนับ
- ล็อกการยืมใหม่ระหว่างเปิดรอบ: ระหว่างที่รอบตรวจนับเปิดอยู่ ระบบจะไม่ให้สร้างคำขอยืมใหม่และไม่อนุมัติการยืม เพื่อไม่ให้ครุภัณฑ์เคลื่อนที่ระหว่างที่นับ แต่ยังรับคืนได้ตามปกติ เมื่อปิดรอบแล้วจึงเปิดให้ยืมได้เหมือนเดิม
2. เดินตรวจนับด้วยมือถือ — ค้นหาและบันทึกผลรายชิ้น
ผู้ตรวจสอบเปิด Passadu บนเบราว์เซอร์ของมือถือหรือแท็บเล็ตเพื่อเดินตรวจตามจุดต่าง ๆ ได้
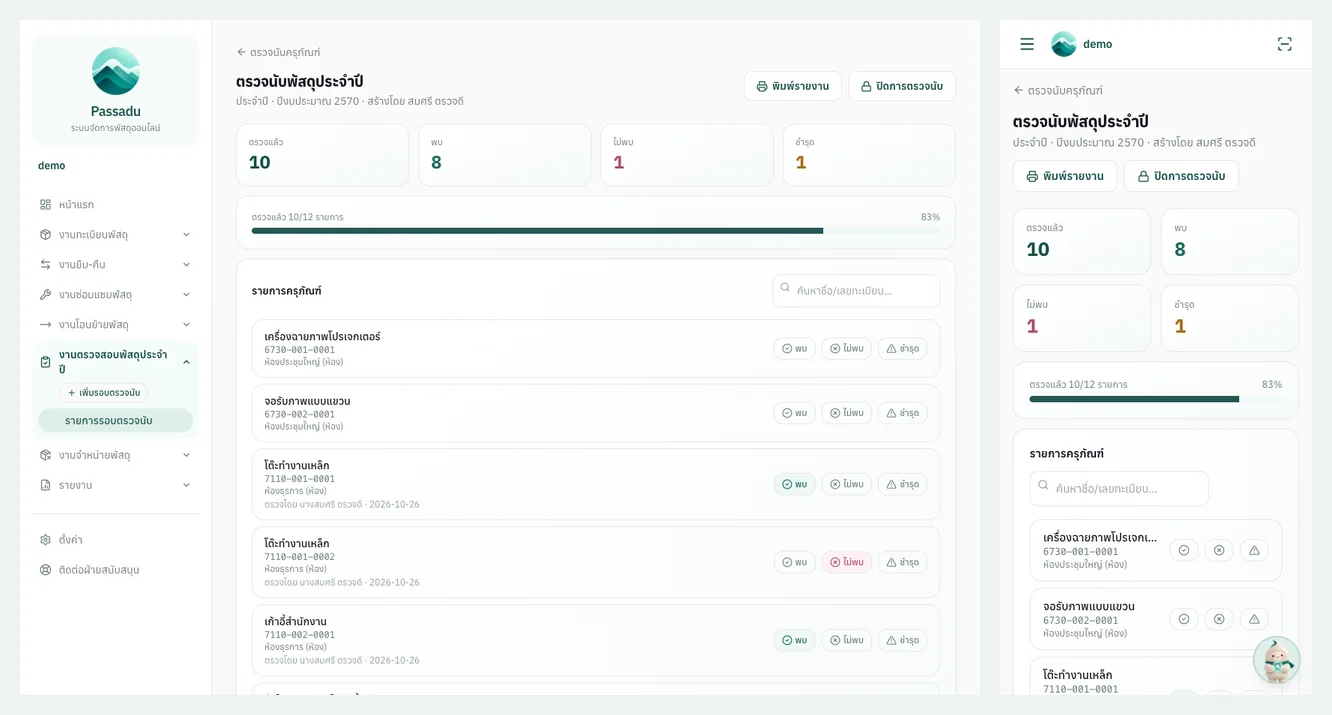
- ค้นหาครุภัณฑ์: ใช้ช่อง ค้นหาชื่อ/เลขทะเบียน… พิมพ์เลขครุภัณฑ์หรือชื่อครุภัณฑ์เพื่อหาชิ้นที่ตรวจ
- บันทึกผลตรวจนับ: กดเลือกผลที่แถวของครุภัณฑ์ชิ้นนั้น ได้แก่ พบ · ไม่พบ · ชำรุด (บนจอมือถือ เครื่องหมายถูก = พบ, กากบาท = ไม่พบ, สามเหลี่ยมเตือน = ชำรุด) ระบบบันทึกชื่อผู้ตรวจและวันที่ให้ และกดเปลี่ยนผลใหม่ได้จนกว่าจะปิดรอบ
- ติดตามความคืบหน้า: ดูตัวเลข ตรวจแล้ว · พบ · ไม่พบ · ชำรุด และแถบ ตรวจแล้ว N/ทั้งหมด
หมายเหตุ: ในระบบมีหน้า สแกน QR แยกอยู่ในหมวดงานทะเบียนพัสดุ ใช้ส่องป้าย QR เพื่อเปิดดูรายละเอียดของครุภัณฑ์ชิ้นนั้น แต่หน้านั้นไม่ได้บันทึกผลตรวจนับให้ การลงผลตรวจนับให้บันทึกในหน้ารอบตรวจนับ
3. พิมพ์รายงานผลการตรวจสอบพัสดุประจำปี (PDF)
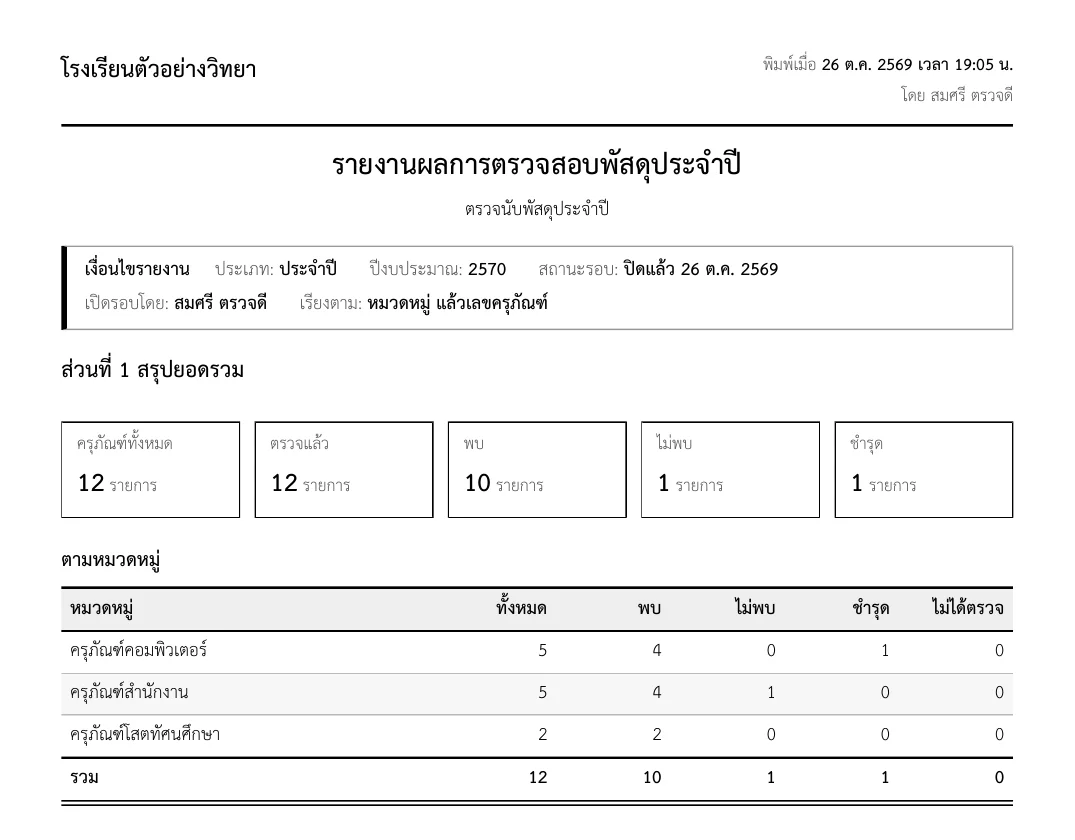
กดปุ่ม พิมพ์รายงาน ในหน้ารอบตรวจนับ เพื่อได้เอกสาร รายงานผลการตรวจสอบพัสดุประจำปี เป็นไฟล์ PDF พิมพ์ได้ทั้งระหว่างตรวจนับ (ไว้ถือเดินตรวจ) และหลังปิดรอบ
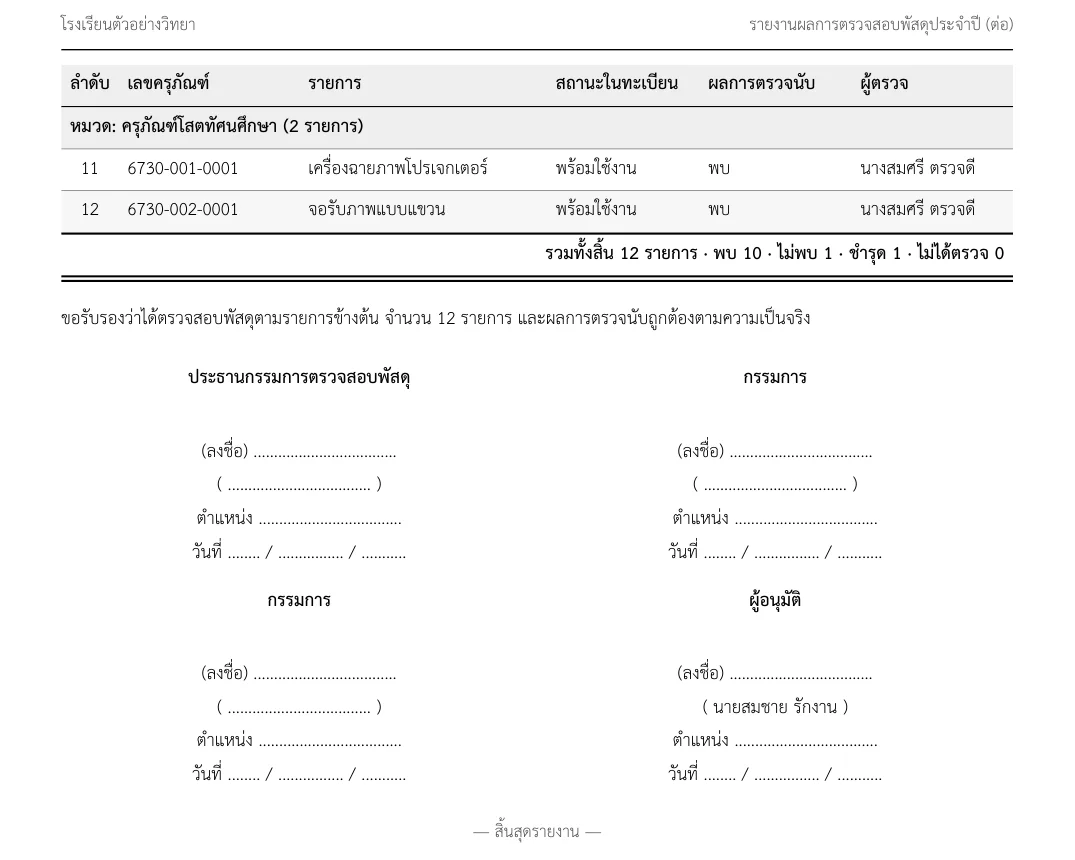
รายงานเริ่มด้วยสรุปยอดรวมและยอดแยกตามหมวดหมู่ ตามด้วยตารางรายชิ้นเรียงตามหมวดหมู่และเลขครุภัณฑ์ บอกผลการตรวจนับและชื่อผู้ตรวจของแต่ละรายการ
ท้ายรายงานมีข้อความรับรองและช่องลงนามของประธานกรรมการตรวจสอบพัสดุ กรรมการ และผู้อนุมัติ ชื่อหน่วยงานและชื่อผู้อนุมัติดึงมาจาก ตั้งค่า > ข้อมูลหน่วยงาน ส่วนช่องที่เหลือเว้นไว้ให้เซ็นชื่อบนกระดาษ จากนั้นเสนอหัวหน้าหน่วยงานของรัฐและส่งสำเนาให้สำนักงานการตรวจเงินแผ่นดิน (สตง.) ตามที่ข้อ 213 กำหนด
4. ปิดรอบตรวจนับ และส่งต่อของชำรุดไปพิจารณาจำหน่าย
เมื่อตรวจนับเสร็จ ให้กด ปิดการตรวจนับ แล้วยืนยัน
- ระบบจะบอกจำนวนรายการที่ยังไม่ได้ตรวจ (ถ้ามี) เมื่อปิดแล้วรอบนั้นล็อก แก้ผลไม่ได้อีก และเปิดให้ยืมครุภัณฑ์ได้ตามปกติ
- ผล ชำรุด ในการตรวจนับไม่ได้เปลี่ยนสถานะของครุภัณฑ์ให้เอง ถ้าต้องการให้ไปแก้สถานะหรือแจ้งซ่อมที่หน้ารายละเอียดครุภัณฑ์
- ชิ้นที่ผลตรวจนับรอบล่าสุดที่ปิดแล้วเป็น ชำรุด จะขึ้นในหน้า พัสดุที่สมควรจำหน่าย เพื่อให้เจ้าหน้าที่ใช้เป็นข้อมูลเสนอแต่งตั้งคณะกรรมการสอบหาข้อเท็จจริงตามข้อ 214 หรือเตรียมจำหน่ายตามข้อ 215 ต่อไป
Checklist เตรียมตัวก่อนตรวจนับ
เตรียมของพวกนี้ให้พร้อมก่อนวันตรวจ จะทำให้การตรวจนับเร็วและไม่ต้องวิ่งหาเอกสารกลางคัน:
- คำสั่งแต่งตั้งผู้ตรวจสอบพัสดุประจำปี (ลงนามก่อนสิ้น ก.ย.)
- ทะเบียนคุมครุภัณฑ์ฉบับล่าสุด ปิดยอดถึง 30 ก.ย.
- บัญชีวัสดุคงเหลือ ณ วันสิ้นงวด
- รายการครุภัณฑ์แยกตามสถานที่/หน่วยงานย่อย (รู้ว่าต้องไปนับที่ไหนบ้าง)
- เอกสารการรับ-จ่ายพัสดุระหว่างปี (ใบตรวจรับ ใบเบิก)
- แบบฟอร์มบันทึกผลตรวจนับ + ช่องระบุสภาพครุภัณฑ์
- อุปกรณ์ติดป้าย/สแกน เลขครุภัณฑ์ (ถ้ามีระบบ QR Code)
- รายชื่อผู้รับผิดชอบครุภัณฑ์แต่ละจุด (เผื่อต้องสอบถาม)
ตรวจนับไม่ตรงทะเบียน ต้องทำยังไง
ผลการตรวจนับไม่ตรงทะเบียนเป็นเรื่องปกติ — สิ่งสำคัญคือจัดการให้ถูกขั้นตอน ไม่ใช่แก้ตัวเลขในทะเบียนให้ตรงเฉย ๆ
- ของขาด (มีในทะเบียน แต่หาตัวจริงไม่เจอ) — ตรวจสอบก่อนว่าถูกยืม โอนย้าย หรือย้ายที่เก็บหรือไม่ ถ้ายืนยันว่าสูญหายจริง ต้องแต่งตั้งคณะกรรมการสอบหาข้อเท็จจริงเพื่อหาผู้รับผิดและดำเนินการตามระเบียบ
- ของเกิน (มีตัวจริง แต่ไม่มีในทะเบียน) — ตามหาเอกสารการได้มา (รับบริจาค/โอนย้ายเข้า) แล้วบันทึกเพิ่มในทะเบียนให้ครบ
- ของชำรุด/เสื่อมสภาพ/หมดความจำเป็นต้องใช้ — บันทึกสภาพไว้ในรายงาน เพื่อเสนอเข้าสู่กระบวนการจำหน่ายพัสดุ (ตัดจำหน่ายออกจากทะเบียน) ตามข้อ 214 ของระเบียบ
อย่าแก้ทะเบียนให้ตรงกับของจริงโดยไม่มีหลักฐานรองรับ — ทุกการเปลี่ยนแปลงต้องมีเอกสารและกระบวนการอนุมัติ ไม่งั้นจะมีปัญหาตอน สตง. ตรวจ
ข้อผิดพลาดที่เจอบ่อย
- ให้เจ้าหน้าที่พัสดุเป็นผู้ตรวจเอง — ผิดระเบียบ ผู้ตรวจต้องไม่ใช่ผู้เก็บรักษาพัสดุ
- ตรวจช้ากว่ากำหนด — เริ่มหลังเดือนตุลาคม หรือทำไม่เสร็จใน 30 วันทำการ
- นับแต่จำนวน ไม่เช็กเลขครุภัณฑ์ — ได้ยอดครบแต่ไม่รู้ว่าตรงตัวไหน ตามรายชิ้นไม่ได้
- ไม่บันทึกสภาพครุภัณฑ์ — พลาดโอกาสคัดของชำรุดเข้ากระบวนการจำหน่าย ทำให้ทะเบียนบวมด้วยของที่ใช้ไม่ได้แล้ว
- แก้ทะเบียนให้ตรงของจริงโดยไม่มีเอกสาร — กลายเป็นประเด็นตอนตรวจสอบ
- ทำรายงานแล้วไม่ส่งสำเนาให้ สตง. — ตกขั้นตอนตามระเบียบ
คำถามที่พบบ่อย
ตรวจนับครุภัณฑ์ประจำปีต้องทำเมื่อไหร่? หัวหน้าหน่วยงานแต่งตั้งผู้ตรวจสอบก่อนสิ้นเดือนกันยายน แล้วเริ่มตรวจนับในวันเปิดทำการวันแรกของเดือนตุลาคม ให้แล้วเสร็จภายใน 30 วันทำการ
เจ้าหน้าที่พัสดุตรวจนับเองได้ไหม? ไม่ได้ ระเบียบกำหนดให้ผู้ตรวจสอบต้องเป็นเจ้าหน้าที่ที่ได้รับแต่งตั้ง ซึ่งไม่ใช่เจ้าหน้าที่พัสดุ เพื่อให้การตรวจสอบเป็นอิสระ
ตรวจนับแล้วต้องส่งรายงานให้ใคร? รายงานผลต่อผู้แต่งตั้ง (หัวหน้าหน่วยงาน) และส่งสำเนาให้สำนักงานการตรวจเงินแผ่นดิน (สตง.)
ถ้าพบครุภัณฑ์ชำรุดตอนตรวจนับ ทำยังไงต่อ? บันทึกไว้ในรายงาน แล้วแต่งตั้งคณะกรรมการสอบหาข้อเท็จจริง เพื่อเข้าสู่กระบวนการจำหน่ายพัสดุ (ตัดออกจากทะเบียนคุม) ตามระเบียบข้อ 214
บทความที่เกี่ยวข้อง
- วิธีทำทะเบียนคุมครุภัณฑ์ ฉบับเริ่มจากศูนย์ — ทะเบียนที่ดีคือฐานของการตรวจนับที่เร็ว
- เลขครุภัณฑ์ 14 หลัก อ่านยังไง กำหนดเองยังไง — เลขครุภัณฑ์ช่วยตามตัวของรายชิ้นตอนตรวจนับ
- ครุภัณฑ์ vs วัสดุสิ้นเปลือง ต่างกันยังไง — แยกประเภทให้ถูกก่อนนับ
ตรวจนับพัสดุประจำปีด้วย Passadu
บันทึกผลตรวจนับผ่านมือถือเทียบกับทะเบียนคุม ล็อกการยืมระหว่างตรวจนับ และพิมพ์รายงานผลการตรวจสอบพัสดุประจำปีเป็น PDF
ทดลองใช้งาน Passadu ฟรี 30 วัน →